一、行业概述
再生资源回收是指对废旧物资进行收集、分类、加工和再利用的活动,是循环经济的重要组成部分。2019年以来,中国再生资源回收行业在政策驱动、环保压力和市场需求的多重作用下,呈现出规模化、规范化和产业化的发展趋势。预计到2025年,行业将进入高质量发展新阶段。
二、市场调研分析
(一)市场规模
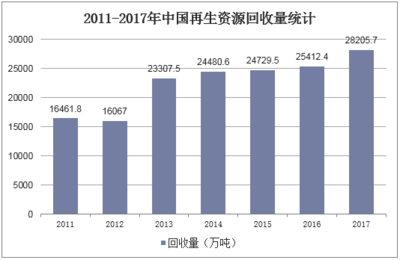
2019-2025年,中国再生资源回收总量和回收总值总体保持增长态势。据相关统计,2019年再生资源回收总量约3.5亿吨,回收总值超过9000亿元;2020年受疫情影响增速放缓,但2021年迅速反弹,2022年回收总值突破1.2万亿元;预计2025年回收总量将达4.5亿吨左右,回收总值有望突破1.5万亿元。
(二)主要品类分析
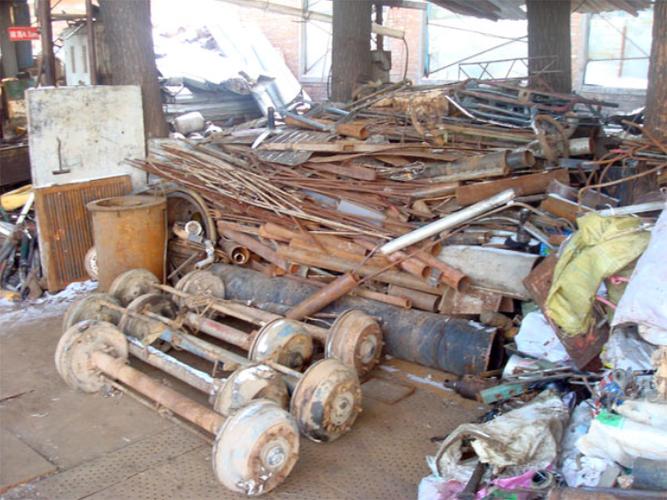
- 废钢铁:回收量占比最大,约占总回收量的50%以上,受钢铁行业波动影响明显。
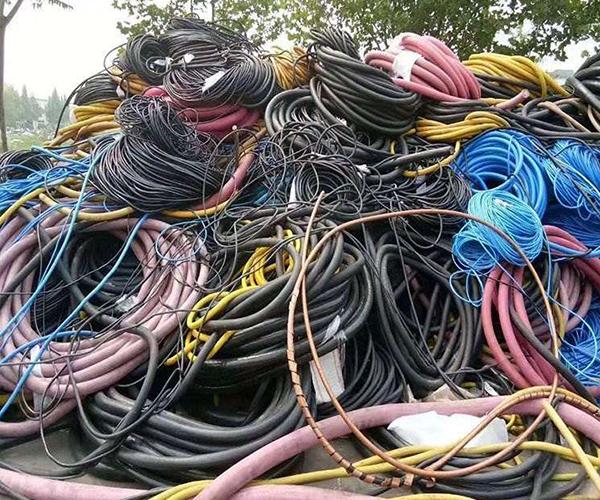
- 废有色金属:铜、铝等品种回收价值高,市场活跃。
- 废塑料:受环保政策影响,再生塑料需求增长,但回收体系尚不完善。
- 废纸:回收量稳定,电商发展带动纸类包装回收增长。
- 废电子电器:政策规范下拆解量逐年提升,盈利模式逐步成熟。
(三)区域分布
华东、华南地区回收企业集中,广东、江苏、浙江、山东等省份回收规模领先。中西部地区回收体系逐步完善,市场潜力较大。
(四)竞争格局
行业集中度较低,中小企业占主导;头部企业通过并购整合扩大市场份额,格林美、启迪环境、中再资环等企业竞争力较强。
(五)驱动因素
政策支持:垃圾分类、无废城市、碳中和目标推动行业发展;环保约束:固废进口禁令促进国内回收利用;技术进步:智能分选、互联网+回收模式提升效率;市场需求:制造业对再生原料需求增长。
(六)制约因素
回收体系不健全,前端分类不足;行业标准不统一,监管难度大;税收政策不完善,企业税负较重;价格波动大,抗风险能力弱。
三、投资战略咨询
(一)投资机会
- 回收网络建设:社区回收网点、分拣中心投资价值高。
- 再生加工项目:废塑料、废有色金属深加工具有较高回报。
- 互联网+回收平台:线上线下融合模式受资本关注。
- 智能装备制造:分选、破碎设备需求增长。
(二)投资风险
政策变化风险、原材料价格波动风险、环保合规风险、技术更新风险。
(三)战略建议
- 关注政策导向,重点布局政策支持领域。
- 采用并购整合方式快速扩大规模。
- 加强技术研发投入,提升分选和加工技术水平。
- 完善回收网络,与社区、商超、企业建立稳定合作。
- 严守环保合规底线,注重ESG表现。
四、结论与展望
2019-2025年中国再生资源回收行业处于转型升级关键期,市场空间广阔但挑战并存。预计未来头部企业将通过资本和技术优势加速整合,行业规范化和规模化水平提升。投资者应聚焦政策红利领域,优选具备网络、技术和资质优势的企业,注重风险控制,实现可持续发展。